Domain förderzentrum.de kaufen?
Wir ziehen mit dem Projekt
förderzentrum.de um.
Sind Sie am Kauf der Domain
förderzentrum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain förderzentrum.de kaufen?
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **

Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Hypnosystemische Therapie (Leben Lernen, Bd. 331), Fachbücher von Stefan HammelDas Grundlagenbuch zum hypnosystemischen Arbeiten. Gefragtes Thema für psychologische Fort- und Weiterbildung. Das erste Grundlagenbuch zur hypnosystemischen Therapie. Praxisnah und mit vielen Beispielen. Seit über 25 Jahren bereichern Methoden der hypnosystemischen Therapie die psychologische Beratung höchst erfolgreich. Erstmals wird nun ein Einführungsbuch und Grundlagenwerk für alle, die diesen kreativen Ansatz in ihr Angebot integrieren wollen, vorliegen. Stefan Hammel geht auf die Grundannahmen und therapeutischen Strategien ein und vermittelt die therapeutischen Tools praxisnah und an vielen Beispielen. Elemente der systemischen Therapie, der Hypnotherapie nach Milton Erickson und der Teile- bzw. Aufstellungsarbeit verbinden sich zu einer eigenständigen, neuen Herangehensweise. Die Wahrnehmungen und Deutungen der Klienten werden dabei gleichsam als Film betrachtet, der schrittweise angepasst wird, bis ein stimmiges Kompetenzerleben und Verhalten entsteht, das in der Therapie oder Beratung weiter gefestigt wird.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Globales Lernen für nachhaltige Entwicklung, Fachbücher von Gregor Lang-WojtasikMit den Sustainable Development Goals der Vereinten Nationen liegt eine Transformationsagenda für die Weltgemeinschaft vor. Globales Lernen bietet vielfältige pädagogisch-didaktische und bildungswissenschaftliche Orientierungen, um mit einer Welt im Wandel umgehen zu lernen. Dazu braucht es interdisziplinäre Zugänge, die mit diesem Studienbuch systematisch erschlossen werden können.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
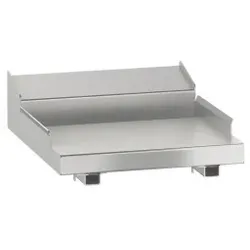
Schneider Electric VW3A99BR01 abnehmbare Unterstützung, Altivar Prozess Modular, für Integration von Niederspannungs-/Genstrommodulenabnehmbare Unterstützung, Altivar Prozess Modular, für Integration von Niederspannungs-/Genstrommodulen.786,83 €*Versand: 155,67 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **

Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
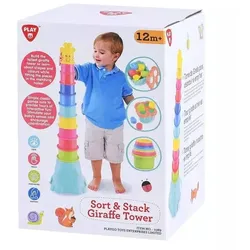
Giraffen FörderzentrumDas Giraffe-Fähigkeitenzentrum ist ein fröhliches, buntes Babyspielzeug, das sich zum Turmbauen, Formen-Einwerfen und Spielen im Sand eignet und so die Kleinsten lange beschäftigt. Das Spiel wurde vor allem für Kinder ab 12 Monaten im Krippenalter entwickelt, die spielerisch Formen und Farben entdecken und Freude am Ein- und Aufräumen sowie Bauen finden. Der wichtigste Vorteil ist, dass ein einziges Set mehrere Aktivitäten bietet – sowohl drinnen als auch draußen. Produkteigenschaften: Marke: Playgo Produktkategorie: entwicklungsförderndes Babyspielzeug Empfohlenes Alter: ab 12 Monaten Hauptfunktionen: Turmbauen, Formen-Einwerfen und Sandspiel Geförderte Fähigkeiten: Feinmotorik, Hand-Auge-Koordination, Form- und Farberkennung Material: Kunststoff Teile / Zubehör: stapelbare Becher, Giraffenfigur, Eimer mit Formeneinwurf-Deckel, Einwurfklötze in verschiedenen Formen Sicherheitsinformation: abgerundete Kanten, kindgerechtes Design ohne Kleinteile für die Allerkleinsten Weitere wichtige Eigenschaft: multifunktionales Turmbau- und Formeneinwurf-Set Das Giraffe-Fähigkeitenzentrum hat das Ziel, Kindern verschiedene Wege zu eröffnen, die Welt zu entdecken. Aus den stapelbaren Bechern in unterschiedlichen Größen lässt sich ein hoher Turm bauen, gekrönt vom Kopf der Giraffe. Das Turmbauen unterstützt das Verständnis von Reihenfolgen, schult den Gleichgewichtssinn und fördert die Geduld. Die bunten Teile ziehen den Blick auf sich; Kinder können sie leicht greifen und aufeinanderstellen. Der Eimer wird mit einem Deckel zum Formeneinwurf geliefert, in den verschiedene Öffnungen eingearbeitet sind. Die Kinder versuchen, die dazugehörigen Formen in die passenden Öffnungen zu stecken, wodurch logisches Denken und Problemlösefähigkeit gefördert werden. Derselbe Eimer kann auch als Sandspielzeug verwendet werden, weshalb sich das Set wunderbar am Strand oder im Garten einsetzen lässt. Der Kunststoff ist leicht zu reinigen, Becher und Formen können ineinander gesteckt werden, was die Aufbewahrung erleichtert. Ein besonderes Plus dieses Spielzeugs ist die Kombination aus klassischem Stapelturm und Formeneinwurf mit einem praktischen, tragbaren Eimer. Es werden weder Batterien noch komplizierte Montage benötigt – die Kinder können direkt losspielen. Für Eltern ist es von Vorteil, dass die Förderung wichtiger Fähigkeiten ganz selbstverständlich Teil des Alltags wird: Bauen, Schütten und Einräumen schaffen natürliche Lernsituationen. Für wen ist es geeignet? Das Giraffe-Fähigkeitenzentrum ist ideal für Kinder, die sich etwa ab dem 1. Lebensjahr für Bauen, Einräumen und das Suchen nach passenden Formen interessieren. Besonders empfehlenswert ist es für Kinder, bei denen die Förderung der Feinmotorik, Geschicklichkeit und Formenerkennung im Vordergrund steht. Es kann im Kinderzimmer, im Garten oder im Sandkasten gleichermaßen gut verwendet werden und kommt ganz ohne Batterien aus. Eine praktische Wahl zum Geburtstag, Namenstag oder als erstes Weihnachtsgeschenk, da es leicht zu handhaben, robust und über lange Zeit hinweg für abwechslungsreichen Spielspaß sorgt. Verpackungsgröße: 16 x 16 x 22 cm15,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sind Inklusion und Integration in der Schule gescheitert?, Sachbücher von Beat KisslingDas Buch "Sind Inklusion und Integration in der Schule gescheitert?" von Beat Kissling bietet eine kritische Auseinandersetzung mit den Konzepten der Inklusion und Integration im schulischen Kontext. Der Autor, ein erfahrener Erziehungswissenschaftler und Psychologe, analysiert die Herausforderungen und Chancen, die mit diesen Ansätzen verbunden sind. Er stellt grundlegende Fragen zur Wirksamkeit der Integration und diskutiert, ob eine optimierte Form der Integration oder eine konsequentere Inklusion der richtige Weg ist. Kissling beleuchtet die Notwendigkeit von Öffentlichkeitsarbeit zur Schaffung von Akzeptanz und erörtert, wie eine konsensuale Perspektive entwickelt werden kann, die den humanen Ansprüchen gerecht wird. Anhand von Praxisbeispielen aus psychologischer, pädagogischer und anthropologischer Sicht bietet das Buch wertvolle Einblicke und Ideen für die Zukunft der schulischen Bildung.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hypnosystemische Therapie (Leben Lernen, Bd. 331), Fachbücher von Stefan HammelDas Grundlagenbuch zum hypnosystemischen Arbeiten. Gefragtes Thema für psychologische Fort- und Weiterbildung. Das erste Grundlagenbuch zur hypnosystemischen Therapie. Praxisnah und mit vielen Beispielen. Seit über 25 Jahren bereichern Methoden der hypnosystemischen Therapie die psychologische Beratung höchst erfolgreich. Erstmals wird nun ein Einführungsbuch und Grundlagenwerk für alle, die diesen kreativen Ansatz in ihr Angebot integrieren wollen, vorliegen. Stefan Hammel geht auf die Grundannahmen und therapeutischen Strategien ein und vermittelt die therapeutischen Tools praxisnah und an vielen Beispielen. Elemente der systemischen Therapie, der Hypnotherapie nach Milton Erickson und der Teile- bzw. Aufstellungsarbeit verbinden sich zu einer eigenständigen, neuen Herangehensweise. Die Wahrnehmungen und Deutungen der Klienten werden dabei gleichsam als Film betrachtet, der schrittweise angepasst wird, bis ein stimmiges Kompetenzerleben und Verhalten entsteht, das in der Therapie oder Beratung weiter gefestigt wird.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Globales Lernen für nachhaltige Entwicklung, Fachbücher von Gregor Lang-WojtasikMit den Sustainable Development Goals der Vereinten Nationen liegt eine Transformationsagenda für die Weltgemeinschaft vor. Globales Lernen bietet vielfältige pädagogisch-didaktische und bildungswissenschaftliche Orientierungen, um mit einer Welt im Wandel umgehen zu lernen. Dazu braucht es interdisziplinäre Zugänge, die mit diesem Studienbuch systematisch erschlossen werden können.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Schneider Electric VW3A99BR01 abnehmbare Unterstützung, Altivar Prozess Modular, für Integration von Niederspannungs-/Genstrommodulenabnehmbare Unterstützung, Altivar Prozess Modular, für Integration von Niederspannungs-/Genstrommodulen.786,83 €*Versand: 155,67 €Sichere Weiterleitung zum Anbieter
-
Inklusion im Frderschwerpunkt emotionale und soziale Entwicklung, Fachbücher von Thomas Müller, Roland Stein, Erhard FischerDas Fachbuch "Inklusion im Förderschwerpunkt emotionale und soziale Entwicklung" bietet eine umfassende Analyse der Herausforderungen, die mit Verhaltensstörungen im schulischen Kontext verbunden sind. Es beleuchtet die aktuelle schulische Situation und die damit verbundenen Probleme, die Lehrkräfte im Umgang mit Verhaltensauffälligkeiten erleben. Die Autoren, Prof. Dr. Roland Stein und Prof. Dr. Thomas Müller, präsentieren nicht nur die wichtigsten Entwicklungs- und Leitlinien, sondern auch zukunftsorientierte Perspektiven für die inklusive Förderung. Das Buch behandelt wirksame Massnahmen zur Unterstützung von Schüler*innen mit spezifischen Verhaltensauffälligkeiten und bietet einen breiten Überblick über präventive sowie interventionistische Ansätze. Die Beiträge von verschiedenen Fachleuten aus der Pädagogik erweitern die Diskussion und bieten praxisnahe Einblicke in die Thematik.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Begeisterung Lernen und Entwicklung fördert - Schule, Erziehung und Lernen neu denken - Alternative Konzepte - Co-Creare,André Stern, Audio,Wie Begeisterung Lernen Und Entwicklung Fördert - Schule, Erziehung Und Lernen Neu Denken - Alternative Konzepte Von Co-creare,andré Stern, Co-creare, Sprecher: André Stern, Sprache: Deutsch5,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.